
Jardel Duarte, Administrador Executivo do Banco de Comércio e Indústria, defende uma avaliação de crédito que reconheça melhor o comportamento dos clientes. No AFIS 2026, o responsável destacou o financiamento agrícola, com cerca de 75 mil famílias apoiadas, e apresentou uma agenda de proximidade assente em informação, parcerias comerciais e canais digitais.
O Banco de Comércio e Indústria — BCI quer ampliar o acesso ao financiamento através de um conhecimento mais completo dos clientes, combinando a informação bancária com dados que permitam compreender melhor a sua actividade e capacidade de pagamento.
Em entrevista à margem do Africa Financial Summit — AFIS 2026, em Luanda, Jardel Duarte, Administrador Executivo do BCI, identificou a escassez de informação como um dos principais obstáculos ao crescimento do crédito em Angola. A resposta, defendeu, passa por desenvolver bases de dados mais abrangentes e produtos adequados às necessidades das famílias, das pequenas e médias empresas e dos operadores do mercado informal.
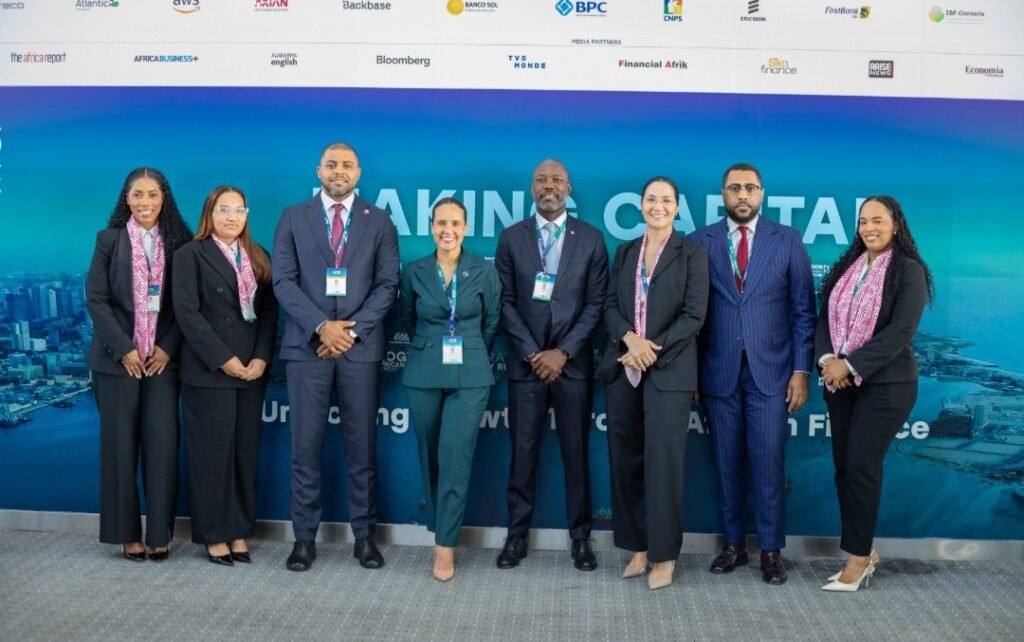
A participação do responsável no programa oficial da cimeira incluiu uma mesa-redonda sobre o reforço das centrais de informação de crédito, a avaliação do risco e a redução do crédito malparado em África.
Reconhecer o histórico de quem paga
Onde é que está o crédito bom?
A pergunta de Jardel Duarte resume uma preocupação central da entrevista: tornar mais visível o comportamento de pessoas e empresas que cumprem regularmente os seus compromissos, incluindo pagamentos realizados fora do sistema bancário.
O gestor considera que o conhecimento disponível sobre os clientes continua excessivamente dependente da relação que cada instituição mantém com a sua própria carteira. Para alargar o financiamento, defende uma informação mais abrangente, capaz de incorporar outros sinais de regularidade financeira.
Entre as possibilidades apontadas encontram-se os dados das operadoras de telecomunicações e de outros prestadores de serviços. O objectivo apresentado é compreender melhor quem consome, quem paga e com que consistência o faz.
No caso das empresas, o BCI já procura construir esse conhecimento através dos pagamentos recebidos e efectuados nas contas dos clientes. Esses movimentos ajudam a identificar padrões de actividade e a sustentar a análise de crédito.
A ambição é enriquecer essa leitura com informação adicional. Para Jardel Duarte, aumentar o financiamento exige conhecer melhor os clientes e preservar a qualidade da carteira: conceder “bom crédito” depende de informação suficiente para avaliar cada operação.
Agricultura como principal pilar
A agricultura mantém-se como uma prioridade do BCI. A agricultura, para nós, continua a ser o nosso principal pilar
Afirmou o Administrador Executivo, manifestando a intenção de consolidar o banco como uma instituição de referência e com conhecimento especializado no sector.
Como exemplo dessa actuação, Jardel Duarte referiu o financiamento a cerca de 75 mil famílias agrícolas e indicou a continuidade desta orientação em 2026.
O responsável destacou a integração de produtores que anteriormente não tinham acesso à banca e que passaram a dispor de conta bancária e de financiamento para a sua actividade.
Na explicação apresentada, o acesso ao crédito permite organizar o ciclo de produção com maior consistência e relacionar a entrega dos produtos com o cumprimento das responsabilidades financeiras assumidas.
O caso ilustra uma dimensão concreta da inclusão financeira: aproximar os serviços bancários de famílias cuja actividade económica existe, mas que enfrentam dificuldades para aceder aos instrumentos necessários ao seu desenvolvimento.Para o BCI, esta aproximação exige conhecimento do sector e capacidade para desenhar soluções compatíveis com a realidade dos produtores.
A margem para aumentar a bancarização
Durante a entrevista, referiu uma taxa de bancarização próxima de 32%. O indicador coincide com o valor divulgado pelo Executivo para o primeiro trimestre de 2026, embora a inclusão financeira, que abrange um universo mais amplo de serviços, tenha sido apresentada separadamente em 51,7%. Na leitura do gestor, a utilização de serviços digitais pode ajudar a conhecer segmentos que ainda mantêm uma relação limitada com os bancos.
O desafio passa por transformar essa informação em soluções úteis. Para uma família ou um pequeno negócio, a proximidade da instituição ganha valor quando permite realizar pagamentos, organizar a actividade e aceder a financiamento adequado à sua capacidade.
É neste contexto que o responsável enquadra a importância da cooperação entre bancos, operadoras e outros agentes com conhecimento sobre os hábitos de utilização e pagamento dos consumidores.
Crédito mais próximo do momento da compra
A inovação descrita por Jardel Duarte inclui também a forma como os clientes encontram e utilizam os produtos de financiamento.
O responsável apontou soluções de leasing para aquisição de viaturas, destinadas a responder às necessidades de empresas e particulares, e mecanismos de crédito associados a lojas parceiras.
No caso do crédito ao consumo, apresentou o exemplo de um cliente que pretende adquirir um electrodoméstico, um telemóvel ou mobiliário e que pode obter, junto do parceiro comercial, uma resposta sobre a possibilidade de pagar o bem em 12 meses.
A orientação é aproximar a análise de financiamento do local onde surge a necessidade de compra, reduzindo deslocações e tornando o processo mais simples para o cliente.
Para o futuro, Jardel Duarte prevê o desenvolvimento de funcionalidades através do internet banking que permitam ao utilizador conhecer melhor a sua capacidade de financiamento junto do BCI e das entidades parceiras.
Esta evolução foi apresentada como uma forma de facilitar o acesso aos produtos e de ajustar a oferta às condições de cada cliente.
As prioridades para 2027
Questionado sobre a visão estratégica para 2027, Jardel Duarte destacou a continuidade da proximidade às famílias e o enriquecimento das bases de dados utilizadas pelo banco.
O propósito é desenvolver um conhecimento mais detalhado dos clientes para lhes apresentar produtos adequados às suas necessidades.
O gestor defendeu também uma maior complementaridade entre instituições bancárias, nomeadamente na informação e no reporte, e identificou a inteligência artificial como uma ferramenta de apoio à evolução dos serviços.
A tecnologia surge, nesta abordagem, associada à capacidade de compreender melhor os clientes e de responder às suas expectativas.
A agenda apresentada no AFIS reúne, assim, duas frentes de actuação: aprofundar o financiamento de actividades produtivas, com destaque para a agricultura, e melhorar o acesso aos serviços através de informação e canais mais próximos do utilizador.
O critério defendido por Jardel Duarte é a adequação: conhecer melhor cada cliente para lhe oferecer uma solução que corresponda à sua necessidade e à sua capacidade de pagamento.
Fonte principal: entrevista gravada com Jardel Duarte, Administrador Executivo do Banco de Comércio e Indústria, à margem do AFIS 2026.